Análise e orientações
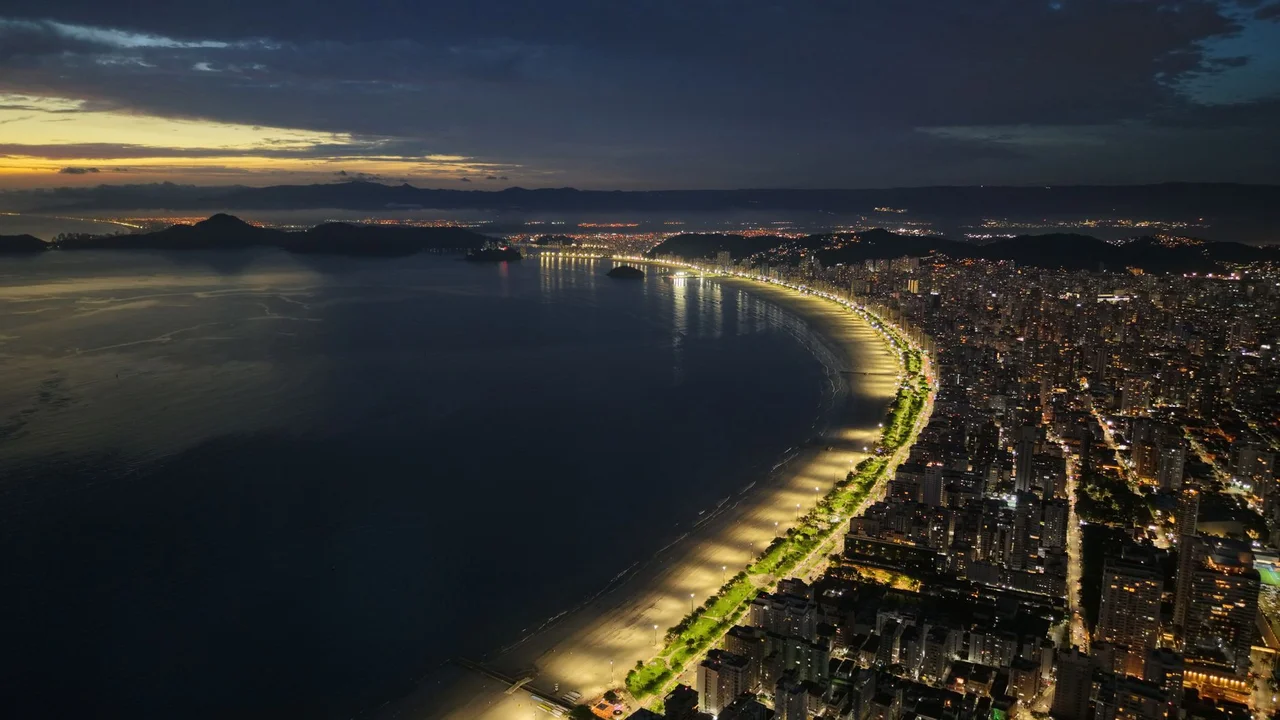
A escassez de empreendimentos enquadrados no programa Minha Casa, Minha Vida (MCMV) na Baixada Santista atingiu um ponto crítico, revelado por levantamentos recentes do setor na região.
Enquanto o volume de novos canteiros econômicos diminui,a fila de famílias com renda formal entre R$ 2.640 e R$ 8.000 buscando subsídios da Caixa Econômica Federal continua crescendo mês a mês.
O Que Mudou e o Impacto no Mercado
“Na Baixada Santista, o cenário inverteu.”
Historicamente, o corretor de imóveis acostumou-se a disputar compradores em cenários de excesso de estoque, onde o cliente visita múltiplos estandes e barganha descontos por meses a fio.
Centenas de trabalhadores do porto, servidores públicos, profissionais da saúde e do setor de serviços já possuem saldo de FGTS acumulado e direito a subsídios governamentais que chegam a R$ 55 mil, mas simplesmente não encontram unidades prontas ou na planta dentro do teto do programa.
O impacto direto dessa restrição atinge tanto incorporadoras quanto corretores autônomos e imobiliárias.
No entanto, o corretor que atua de forma tradicional, esperando o comprador entrar em contato para depois descobrir se ele tem perfil de financiamento, perde a venda para profissionais que já mantêm listas de espera pré-qualificadas na Caixa.
A Matemática do Corretor: Conversão Rápida e VGV Concentrado
Quando a oferta é escassa, o fator decisivo para fechar negócio deixa de ser o preço do imóvel e passa a ser a velocidade de aprovação do crédito.
Ao posicionar a sua captação exatamente sobre a escassez real de unidades econômicas da Baixada Santista, a dinâmica financeira muda completamente:
-
Custo por lead qualificado: reduz em até 40%, pois o anúncio focado no teto de subsídio e no alerta de término das cotas gera urgência genuína, atraindo quem realmente precisa comprar agora.
-
Taxa de conversão de visita para proposta: salta para mais de 30%, já que o comprador sabe que hesitar significa perder a única unidade acessível do bairro.
-
Ciclo médio de fechamento: despenca de 45 dias para cerca de 9 a 12 dias úteis, concentrando o esforço apenas na validação documental junto ao correspondente bancário.
Considere a média de um imóvel econômico na Baixada Santista comercializado a R$ 240 mil.
Com uma comissão média praticada entre 4% e 5%, a receita líquida do profissional fica entre R$ 38.400 e R$ 48.000 em apenas 30 dias de operação cirúrgica.
Plano de Ação Passo a Passo: Dominando a Demanda no WhatsApp e CRMPara transformar a notícia de falta de oferta em contratos assinados no seu caixa, você não precisa de mais anúncios caros. Você precisa de processos diretos de qualificação.
-
Crie Campanhas Baseadas na Janela de Subsídio e Escassez Real: Substitua criativos genéricos de fachadas por anúncios diretos no Instagram e Facebook com foco no bolso do comprador. Use mensagens objetivas: “Atenção moradores da Baixada Santista com renda familiar a partir de R$ 3.000: novas cotas com subsídio Caixa liberadas, porém com estoque limitado a apenas 35 unidades neste trimestre”. A escassez é real e fundamentada em dados de mercado, gerando resposta imediata de quem tem interesse de compra.
-
Triagem Imediata de Crédito no Primeiro Contato: Não gaste tempo ao telefone nem agende visitas presenciais com curiosos sem capacidade financeira comprovada. O segredo da escala está na automação de atendimento no WhatsApp. Assim que o contato entra, um fluxo automatizado deve coletar imediatamente três dados essenciais: renda familiar bruta comprovada, valor aproximado de saldo de FGTS e confirmação de inexistência de restrições graves nos órgãos de crédito. Apenas os contatos com perfil financeiro aderente são encaminhados para atendimento humano imediato.
-
Estruture seu Funil de Vendas por Validação Documental: Tratar todos os clientes na mesma etapa do CRM gera desperdício de tempo e perda de contratos. Entenda como organizar seu funil de vendas separando a carteira em três colunas operacionais rigorosas: Leads em Coleta de Documentos (RG, comprovante de renda e extrato FGTS), Dossiê Aprovado no Correspondente Caixa (capacidade de compra atestada) e Escolha de Unidade com Assinatura. Quem está na coluna de crédito aprovado tem prioridade máxima de atendimento.
-
Execute Sessões Fechadas de Assinatura com Fila de Espera: Com o dossiê aprovado em mãos e poucas unidades disponíveis no empreendimento, não envie tabelas em PDF para o cliente refletir por semanas. Convide o comprador para uma sessão de assinatura com o correspondente bancário e aplique a verdade do mercado: existem mais famílias com crédito aprovado do que apartamentos disponíveis. Se a proposta não for firmada naquele dia, a cota reservada passa automaticamente para a próxima família da lista de espera.